El buen uso de tu Tarjeta de Crédito
Al recibir tu tarjeta
Verifica que el sobre en el que recibes una tarjeta esté en buen estado y que no haya sido abierto previamente.
Si es así, no recibas la tarjeta y reporta la situación inmediatamente al Banco. Valida que cuando recibas una tarjeta esté desactivada.
Guarda tus tarjetas en lugares seguros. Debes tratarlas como dinero efectivo.
Al usar tu tarjeta
Revisa el valor del voucher antes de pagar para asegurar que el mismo esté correcto.
Si sales de viaje, evita inconvenientes o restricciones en el uso de tu tarjeta y reporta la fecha y el destino de tu viaje a través de nuestros canales Movil Banking, Internet Banking
Reporta de manera inmediata la pérdida o robo de tu tarjeta al 809.243.5000.
Realiza tus consultas, pagos y transacciones 24/7a través de: Internet Banking BHD y Móvil Banking BHD. Centro de Contacto llamando al 809-243-5000.
¡Importante!
La tarjeta de crédito es un medio de pago, no un ingreso adicional. Cuando lo consideras de esta manera, veras que no es un instrumento “para que gastes más”, si no, para que pagues en otro tipo de moneda. Por lo general, las ofertas las aplican sin importar el medio de pago, sin embargo, a diferencia del efectivo, las tarjetas de crédito tienen programas de lealtad, los cuales debes conocer y aprovecharlos. Con ellos puedes conseguir desde un descuento adicional al momento de la compra, hasta las vacaciones de tus sueños, ya que puedes “canjear” estos programas, por pasajes, estadías, etc.
Ahorra
Si eres una persona ordenada con tus finanzas y tienes la fuerza de voluntad para poder ahorrar, debes poder aprovechar tu tarjeta de crédito. Pregunta por el plan de CUOTAS BHD. Entonces, busca tu artículo y págalo en cuotas a través de tu tarjeta de crédito. Esta también es una forma de ahorrar. Verifica las ofertas que brindan las tarjetas de crédito BHD . Muchas de ellas realizan en establecimientos donde tú compras recurrentemente, en donde el establecimiento también ofrece un beneficio adicional.
Si eres de las personas que viaja, también eres de las personas que pueden aprovechar mas beneficios, incluso ahorrar, con beneficios que van desde la extensión de una garantía, hasta tarifas preferenciales
¿Cómo funciona Tarjeta de Crédito?
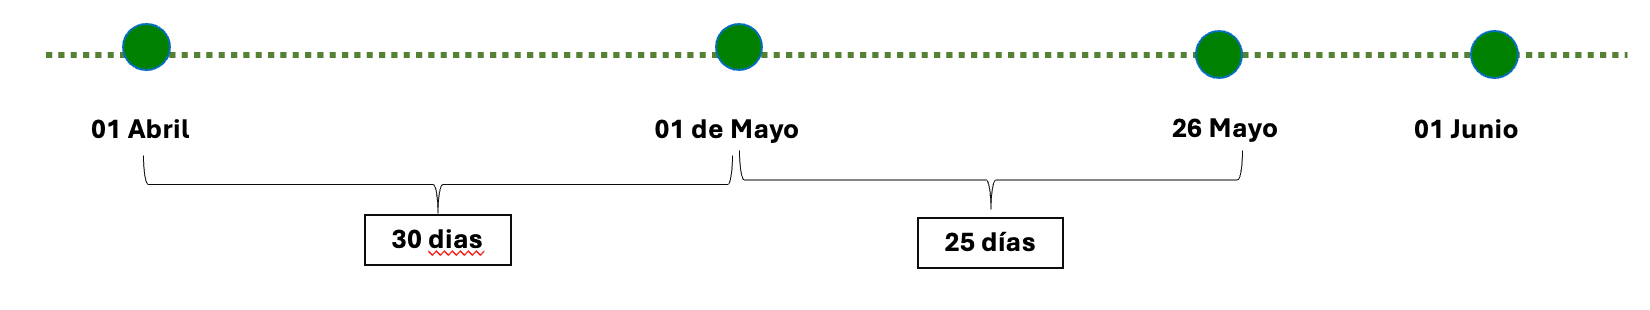
FECHA DE CORTE:
- Es la fecha que consolida todos los movimientos realizados en un periodo de 30-31 dias
- Ejemplo: si la fecha de corte es el 01 de cada mes, entonces se registra todo lo que se hace desde el día 02 del mes presente, hasta el 01 del siguiente mes.
FECHA LIMITE DE PAGO:
- Es el periodo que otorga el banco, posterior a la fecha de corte, para que el cliente pueda realizar el pago completo del saldo, sin intereses.
- Este periodo es de 25 días adicionales
- Ejemplo: si fecha de corte es 01 de cada mes, la fecha máxima de pago es:
- 01 (día de corte) + 25 (plazo para el pago) = día 26 del mes
Conceptos importantes
Límite de crédito: es el monto máximo de crédito, en moneda nacional o extranjera, para consumir o efectuar avance de efectivo con su Tarjeta de Crédito.
Fecha de corte: es la fecha límite programada para realizar la facturación o cierre de los consumos, cargos y pagos del mes, presentados en el estado de cuenta.
Fecha límite de pago: es el último día que tiene EL TARJETAHABIENTE para realizar el pago mínimo sin generar comisiones por mora o interés por financiamiento
Sobregiro: es el monto utilizado en exceso al límite de crédito que le fuera autorizado , el cual implica el pago de una comisión, conforme se detalla en el Tarifario BHD
Pago mínimo: es el abono mínimo, expresado en moneda nacional y/o extranjera que debe realizar el tarjetahabiente para mantener su tarjeta de crédito al día y no generar cargos por mora.
Saldo promedio diario: es la metodología para la determinación de la base sobre la que se efectuará el cálculo de intereses en la que se suman los saldos pendientes de cada día en el ciclo de facturación y el total es dividido por el número de días en el ciclo.
Interés por financiamiento: es el interés que se genera cuando no realiza el pago total del balance que refleja el estado de cuenta de su Tarjeta de Crédito, a más tardar en la fecha límite de pago. Se calcula sobre el saldo insoluto de capital a la fecha de corte, excluyendo para dicho cálculo los intereses, comisiones y otros cargos
Conceptos importantes
Cargo por cobertura de seguro: es el cargo que se aplica por la contratación del servicio para protegerlo frente a los consumos fraudulentos realizados por internet, clonación de tarjetas y transacciones realizadas, a partir del momento en que el TARJETAHABIENTE notifica al EMISOR de la ocurrencia del robo, perdida o falsificación del plástico de la tarjeta.
Cargo por reemplazo: es el cargo que aplica EL EMISOR al TARJETAHABIENTE cuando el plástico de la tarjeta de crédito, débito o prepagada necesite ser reemplazado por deterioro e incluye las Tarjetas de Crédito Adicionales
Cargo por emisión: es el cargo que aplica al momento de emitir la tarjeta, así como también por las tarjetas adicionales, de manera prorrateada en el mismo periodo de la vigencia del plastico y es aplicado al balance del tarjetahabiente conforme se detalla en el Tarifario BHD vigente al momento del cargo.
Cargo por renovación: es el monto que será cargado anualmente de manera prorrateada a partir de su fecha de expiración indicada en el plástico, conforme se detalla en el Tarifario BHD vigente al momento del cargo.
Comisión por mora: es la penalidad aplicada al tarjetahabiente cuando no realiza el pago mínimo de los consumos efectuados antes de la fecha límite de pago. Este se genera desde la fecha límite de pago, hasta la fecha del próximo corte o hasta que se efectúe el pago
Comisión por sobregiro: es el porcentaje o monto ijo, en moneda nacional y extranjera, aplicable al TARJETAHABIENTE cuando los consumos realizados por éste exceden el límite de crédito autorizado
Estado de cuenta: es el documento elaborado por el banco, que debe contener como mínimo el detalle de las comisiones y cargos aplicables al producto y el detalle de las transacciones efectuadas en un período de un mes.
otros enlaces que pueden interesarte
BHD Puesto de Bolsa
La forma más inteligente de hacer crecer tu dinero; te enseñamos a invertir de manera fácil y segura.
Pago de servicios
Ahorra tiempo realizando los pagos de tus facturas, educación o impuestos a través de nuestros canales alternos.
Bienes en Venta
Conoce los bienes en ventas que tenemos disponible. [Haz click aquí](https://static.bhd.com.do/CATALOGO_BIENES_DISPONIBLES_SEPTIEMBRE_2026_e67f00dd52.pdf)
Cuotas BHD
Ahorra tiempo realizando los pagos de tus facturas, educación o impuestos a través de nuestros canales alternos.